Informe · Organismo internacional
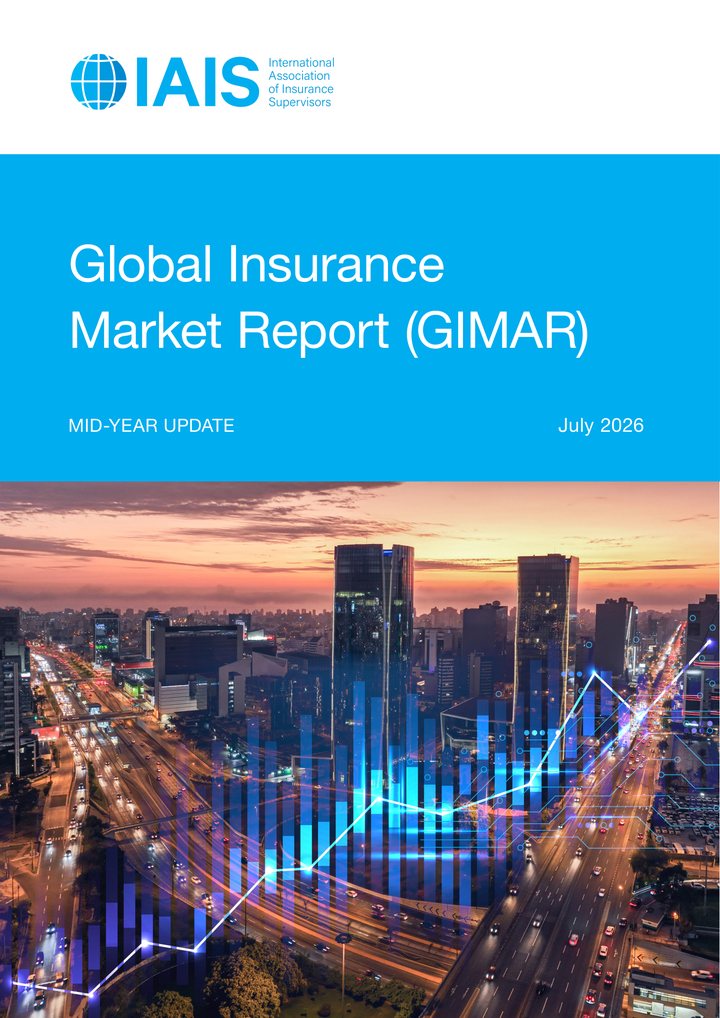
Global Insurance Market Report (GIMAR): mid-year update, July 2026
El sector asegurador global cerró 2025 con solvencia, liquidez y rentabilidad estables, pero la IAIS ya vigila los rendimientos soberanos, el riesgo geopolítico y los ciberataques potenciados por inteligencia artificial.
- Organismo
- Asociación Internacional de Supervisores de Seguros (IAIS)
- Fecha del documento
- julio de 2026
- Tipo
- Informe
- Idioma
- Inglés
- Alcance
- Internacional
- Extensión
- 18 páginas
Qué contiene
La actualización de mitad de año del Global Insurance Market Report (GIMAR) presenta los resultados preliminares del ejercicio global de monitoreo (GME) 2026 de la Asociación Internacional de Supervisores de Seguros (IAIS), antes del informe de cierre de año, previsto para diciembre. Usa datos recolectados hasta junio de 2026 con referencia al cierre de 2025: el seguimiento individual de 56 de los mayores grupos aseguradores internacionales, de 18 jurisdicciones, y el seguimiento cualitativo del sector, que abarca más del 90 % de las primas brutas emitidas en el mundo. Los gráficos y resultados pueden cambiar en la edición final.
El diagnóstico de 2025 es de estabilidad. La solvencia agregada bajó ligeramente pero se mantuvo muy por encima de los requerimientos regulatorios, por la volatilidad de tasas, los movimientos adversos del mercado y las recompras de acciones, dividendos, amortizaciones de deuda y fusiones. La liquidez se mantuvo estable y el rendimiento sobre activos aumentó, con mejores márgenes de suscripción y mayor diversificación. Las puntuaciones agregadas de riesgo sistémico de los grupos aseguradores subieron levemente, con los mayores aumentos en liquidación de activos e interconexión. El contexto macrofinanciero de 2026 es más incierto: el FMI proyecta un crecimiento mundial de 3.0 % en 2026 y una inflación de 4.7 %.
Los temas del ejercicio 2026 son tres. Primero, el efecto de los riesgos macroeconómicos en los balances de los aseguradores de vida: riesgos de mercado e inversión, presiones de liquidez, riesgo soberano, interconexión con intermediarios financieros no bancarios y manejo de capital y de activos y pasivos, con el crédito privado como foco (el FSB lo estima en unos US$2.0 billones globales a fines de 2024). Segundo, los canales por los que el riesgo geopolítico llega a los seguros no vida: inflación y costos de siniestros, riesgos marítimos y aéreos, y la dificultad de aplicar las exclusiones de guerra ante ciberoperaciones. Tercero, el impacto de la inteligencia artificial y la tecnología en la resiliencia cibernética de los aseguradores. Se suman la suscripción de riesgos de IA, los activos digitales y los riesgos climáticos.
Por qué importa para la gestión de riesgos
Es una lectura de referencia sobre cómo supervisan los reguladores el riesgo de los seguros y qué vigilan para 2026: inversiones, liquidez, crédito privado, catástrofes y ciberseguridad. Para aseguradoras, reaseguradores, corredores y empresas que contratan seguros, sirve para contrastar escenarios de estrés y la gestión de capital y de activos y pasivos. Los datos son de grupos internacionales y de jurisdicciones de la IAIS; no describen al mercado dominicano, y las cifras preliminares pueden cambiar en la edición de diciembre.
Resumen elaborado por el Club de Gestión de Riesgos de la República Dominicana a partir de la lectura del documento original, con fuente verificada el 18 de octubre de 2026. No sustituye la lectura del texto oficial ni constituye asesoría.

Conéctate a nuestras redes